
Kedden ülésezik az MNB Monetáris Tanácsa
A Magyar Nemzeti Bank Monetáris Tanácsa kedden tartja következő kamatdöntő ülését, amelyen a várakozások szerint változatlanul, 5,5 százalékon hagyja az alapkamatot. A döntést elsősorban a globális kockázatok indokolják: míg a hazai inflációs folyamatok kedvezőek, a nemzetközi környezet egyelőre nem teszi lehetővé a monetáris lazítást.
Októberben 2 százalékra kúszott az infláció
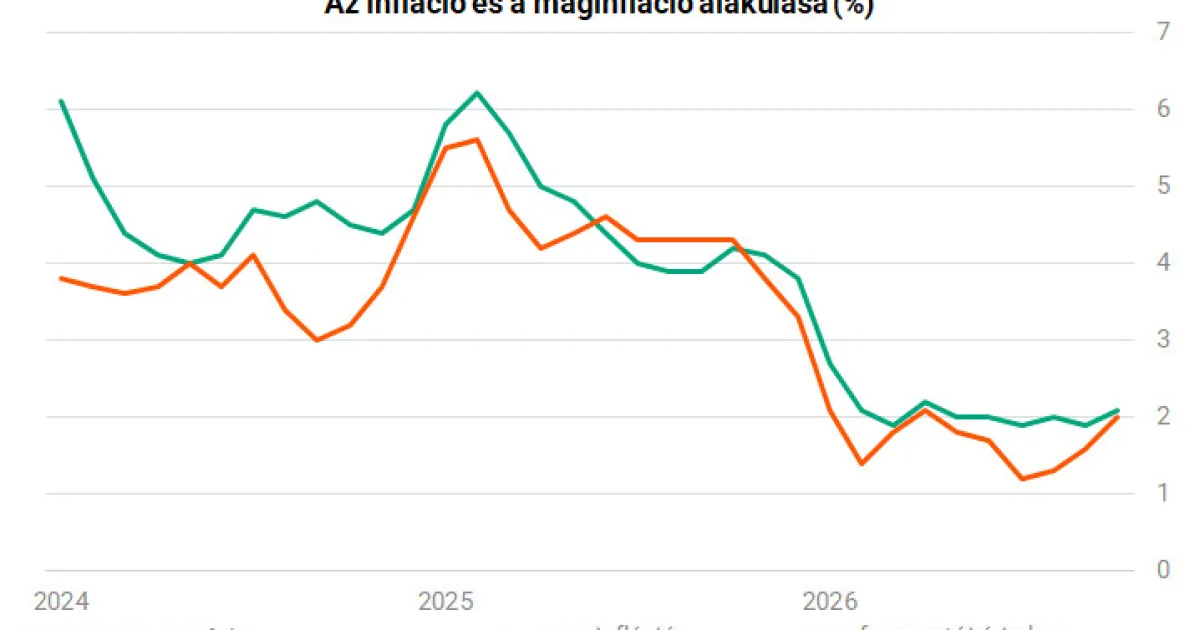
Az októberi infláció az előzetes várakozásoknak megfelelően emelkedett, az előző havi 1,6 százalékról 2 százalékra. Ennél magasabb éves inflációra utoljára áprilisban volt példa Magyarországon. Az emelkedés nagyrészt az üzemanyagok drágulásának tudható be, ezt leszámítva továbbra is alacsony az árnyomás a magyar gazdaságban. A hazai folyamatokat figyelve a nyári „mini kamatcsökkentési ciklus” után ismét lehetőség nyílhatna az 5,5 százalékos alapkamat mérséklésére.
A globális környezet tartja vissza a jegybankot
Az elmúlt két hónapban azonban a nemzetközi fejlemények visszafogták az MNB-t a kamatvágástól. A tartósan magas energiaárak fokozzák az inflációs kockázatokat, ami miatt a nagy fejlett jegybankok és a közép-európai jegybankok esetében is kamatemelésekre került sor, és további szigorítás várható. A kötvénypiacon a fejlett hozamok emelkedése egyre nagyobb nyomást helyez a kormányokra, ami szintén óvatosságra inti a jegybankot.
Az elemzők egységesen a kamat tartására számítanak
A megkérdezett elemzők kivétel nélkül a kamat szinten tartására számítanak a keddi ülésen. A konszenzus szerint az alapkamat 2026 novemberében és decemberében is 5,50 százalékon marad, 2027 decemberére pedig 4,75 százalékra csökkenhet. A legtöbb intézmény – köztük az MBH Bank, az Unicredit Bank, a Századvég, a K&H Bank, az Erste Bank, a Gránit Alapkezelő, az OTP Bank, az ING Bank – 5,50 százalékos kamatot vár novemberre. Decemberre a Concorde, a Raiffeisen Bank és az Equilor már 5,25 százalékos enyhítést is elképzelhetőnek tart.
A nagy kérdés a decemberi döntés
A keddi ülésen nem az alapkamat változása a fő kérdés, azt teljesen kizártnak tartják az elemzők. Sokkal inkább az, hogy mi lesz decemberben, és ad-e ehhez konkrétabb iránymutatást a jegybanki vezetés. Az elmúlt hetekben javult a nemzetközi befektetői hangulat, részben az amerikai félidős választások eredményének köszönhetően, mivel a befektetők szerint megnőtt az esélye egy gyorsabb megállapodásnak Iránnal, ami levitte az energiaárakat, és a forintpiaci kamatvárakozások is mérséklődtek.
Tartós javulás kellene a lazításhoz
A pozitív piaci hangulatnak azonban tartósan fenn kellene állnia ahhoz, hogy az MNB kamatot csökkentsen, ehhez még nem telt el elég idő. Az energiaárak esése ellenére Amerikában és az eurózónában továbbra is kitartanak a kamatemelési várakozások, ami miatt az MNB óvatos maradhat. Az októberi ülés óta nem történt olyan változás, amely indokolná a monetáris politika irányváltását: a hazai fundamentumok alapján továbbra is lenne tér a lazításra, a külső környezet azonban egyelőre zárva tartja a kamatcsökkentéshez vezető ajtót.
Jövőre folytatódhat a lazítás
A kamatcsökkentés érdemi folytatására a várakozások szerint legkorábban jövőre kerülhet sor. Korábban még több idei kamatcsökkentés lehetősége is szóba került, mostanra azonban kisebbségben vannak azok a szakemberek, akik idén további lazítást várnak, és ők is legfeljebb egy 25 bázispontos decemberi vágásra látnak esélyt. A várt kamatpálya tehát némileg felfelé tolódott: az év hátralévő részében már nem nyúlhat a kamathoz a Monetáris Tanács, januárban lehetséges az első vágás, azt követően pedig nagyjából negyedévente jöhet 25 bázispontos csökkentés 2027-ben.
Az árrésstop kivezetése és az év eleji átárazások bizonytalanságot hoznak
Óvatosságra intheti a jegybankot az árrésstop várható kivezetésének hatása, amelynek inflációs hatása tág határok között mozoghat, így kivárásra ösztönözheti a jegybankot az év első hónapjaiban. A másik tényező az év eleji átárazások kérdése: ez általában az az időszak, amikor a legtöbb áremelkedés történik, így ezek mértéke meghatározhatja az év egészének inflációját, ezért a jegybank kiemelt figyelemmel kíséri. Ha decemberben nem vág a jegybank, akkor januárban és februárban sem valószínű.
Februárban látszhatnak az intézkedések hatásai
A Monetáris Tanácsnak érdemes kielemeznie a jövő év eleji átárazásokat is, különösen, hogy az árakat érintő számos kormányzati intézkedés történt a közelmúltban, és a minimáldér-emelés mértéke sem ismert még. Az intézkedések hatásai legkorábban februárban látszhatnak, elméletileg ekkor jöhetne el az első alkalom a kamatvágásra, az infláció alakulása azonban nyárra tolhatja ki az első vágást. A jövő év közepéig nem várható kamatcsökkentés, a monetáris enyhítő lépések 2027 második felében indulhatnak meg újra.
