
Újra nyereséges az MBH Bank a gyenge első félév után
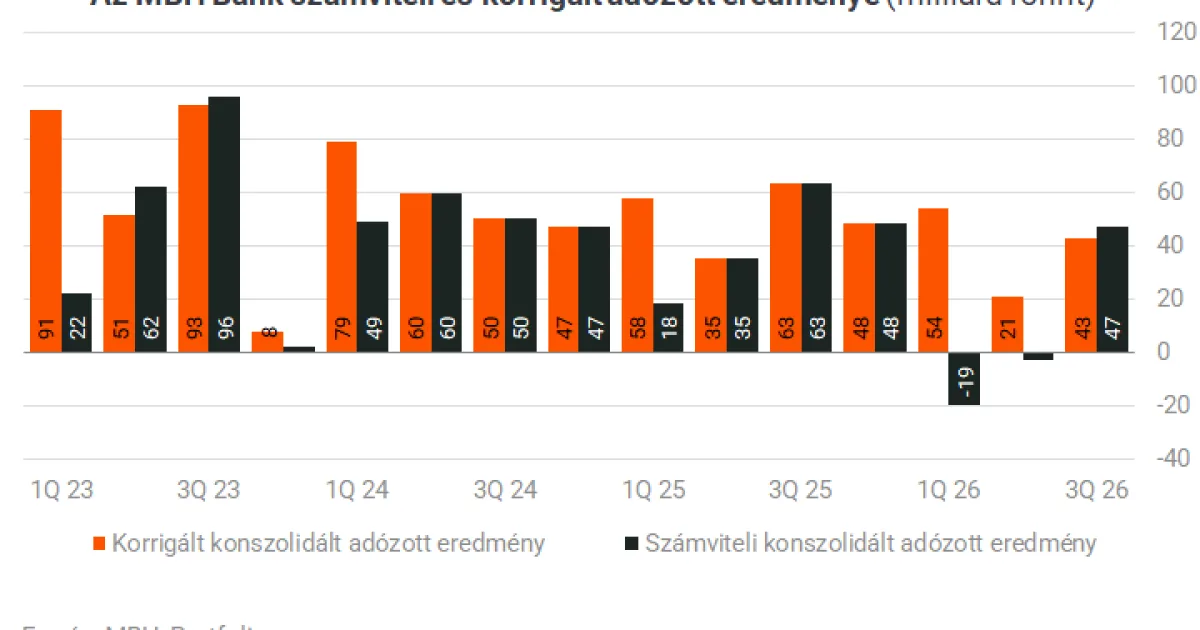
Az MBH Bank a harmadik negyedévet 47,3 milliárd forintos számviteli adózott nyereséggel zárta, miután az első félévet 22,5 milliárd forintos veszteséggel fejezte be. A veszteséget az extraprofitadó és a kamatstop számlájára írják.
A pozitív éven belüli fordulat ellenére a mögöttes számok nem meggyőzőek: a főbb bevételek estek a harmadik negyedévben, a korrigált adózás előtti nyereség a negyedévben 30 százalékkal, az év eddigi részében 22 százalékkal maradt el a tavalyitól. Az üzleti állományok egy része stagnál vagy csökken, a betétállomány apadása pedig a lassulás ellenére a harmadik negyedévben is folytatódott.
Erős tőke- és likviditási pozíció
A bank saját tőkéje évi 5 százalékkal 1265,9 milliárd forintra, mérlegfőösszege 6,2 százalékkal 13 040 milliárd forintra nőtt. A likviditásfedezeti ráta a második negyedév végi 145 százalékról szeptember végére 154 százalékra emelkedett, az NSFR 125 százalék felett alakult.
A harmadik negyedévben a korrigált adózás előtti eredmény meghaladta az 50 milliárd forintot, a kilenc hónap összesített eredménye így 143 milliárd forint fölé emelkedett, ami 12,7 százalékos ROE-t jelent. A kormányzati elvonások idén már mintegy 150 milliárd forintjába kerültek a banknak.
A hitelállomány éves szinten közel 155 milliárd forinttal bővült, ebből azonban az idei év mindössze 25 milliárdot magyaráz: a december végi 6346 milliárd forintról szeptember végére 6371 milliárd forintra nőtt az állomány.
A korrigált adózás előtti eredmény a harmadik negyedévben 30 százalékos, az év eddigi részében 22 százalékos visszaesést mutat, a számviteli eredmény pedig idén 25 milliárd forintnál jár az egy évvel korábbi 117 milliárd forint után. Az első negyedévben az 52,7 milliárd forintos extraprofitadó, a másodikban a kamatstop véghatáridejének eltörlése miatti 23,8 milliárd forintos negatív tétel húzta le a profitszámokat.
Élénk lakossági hitelezés, csökkenő kamat- és díjbevételek
A nettó kamateredmény a harmadik negyedévben 13,4 százalékkal, az év eddigi részében 10,9 százalékkal maradt el az egy évvel korábbitól. A nettó díj- és jutalékeredmény a negyedévben 15,4 százalékkal csökkent, az év egészében viszont 0,6 százalékkal nőtt. Az összes bruttó bevétel a harmadik negyedévben 4,8 százalékkal, az év eddigi részében 3,5 százalékkal emelkedett, a működési költség éves szinten mintegy 5 százalékkal, 266,9 milliárd forintra nőtt az első kilenc hónapban.
A portfólióminőség stabil: a nemteljesítő hitelek aránya 3,8 százalék volt, rendszerszintű romlást a bank nem tapasztal. A lakossági hitelállomány a negyedévben 3 százalékkal, egy év alatt 9,3 százalékkal, 2737,6 milliárd forintra nőtt. A személyi kölcsönök kihelyezése 50 százalékkal, a lakáshiteleké 54,3 százalékkal haladta meg az egy évvel korábbit; az év első kilenc hónapjában összesen 334,1 milliárd forint összegben kötött új lakáshiteleket a bank, ami éves szinten 26,8 százalékos növekedés.
A vállalati hitelezésben alkalmazott szelektív megközelítés miatt a bruttó hitelállomány 1,3 százalékkal szűkült az előző negyedévhez képest, a lízing hitelállomány viszont egy év alatt 5,1 százalékkal, 652,2 milliárd forintra emelkedett. Az ügyfélbetétek állománya 7623 milliárd forint volt, a bank mintegy 1250 milliárd forintos betéti többletet mutatott ki a bruttó ügyfélhitelekhez képest, a teljes betétállomány ugyanakkor a negyedév során 1,7 százalékkal csökkent, az év eddigi részében pedig 8,6 százalékkal apadt.
Megszűnik a takarékszövetkezeti integráció
Egy törvény jogutód nélkül megszünteti az Integrációs Szervezetet, megszünteti a tagbankok közötti egyetemleges felelősséget, és a szervezet teljes vagyonát a Magyar Államra ruházza át. A vagyon döntő részét az a kötvényállomány képezi, amelyet a Magyar Bankholding 2022-ben bocsátott ki 2042-es lejárattal, csaknem 190 milliárd forint összegben. Az Integrációs Szervezet korábbi állampapír-állományát cserélte le ezekre a kötvényekre, eredeti forrását pedig az államtól 2013-ban kapott 136 milliárd forintos tőkeemelés jelentette.
A tőketörlesztést még nem teljesítő kötvényekből származó források jelentős része az MBH Bank szavatoló tőkéjének részévé vált a 2022-es kötvénykibocsátással. Az Integrációs Szervezet saját tőkéje a továbbiakban nem vehető figyelembe a prudenciális konszolidációban, tagvállalatai közvetlenül kerülnek bevonásra az MBH Bank prudenciális konszolidációs körébe. Az MBH Bank előzetes értékelése szerint a konszolidált szavatoló tőke a változás hatására várhatóan 44 milliárd forinttal csökkenne, a tőkemegfelelési mutató pedig mintegy 0,77 százalékponttal mérséklődne. A szavatoló tőke 2025 végén 1187 milliárd forinton állt.
