
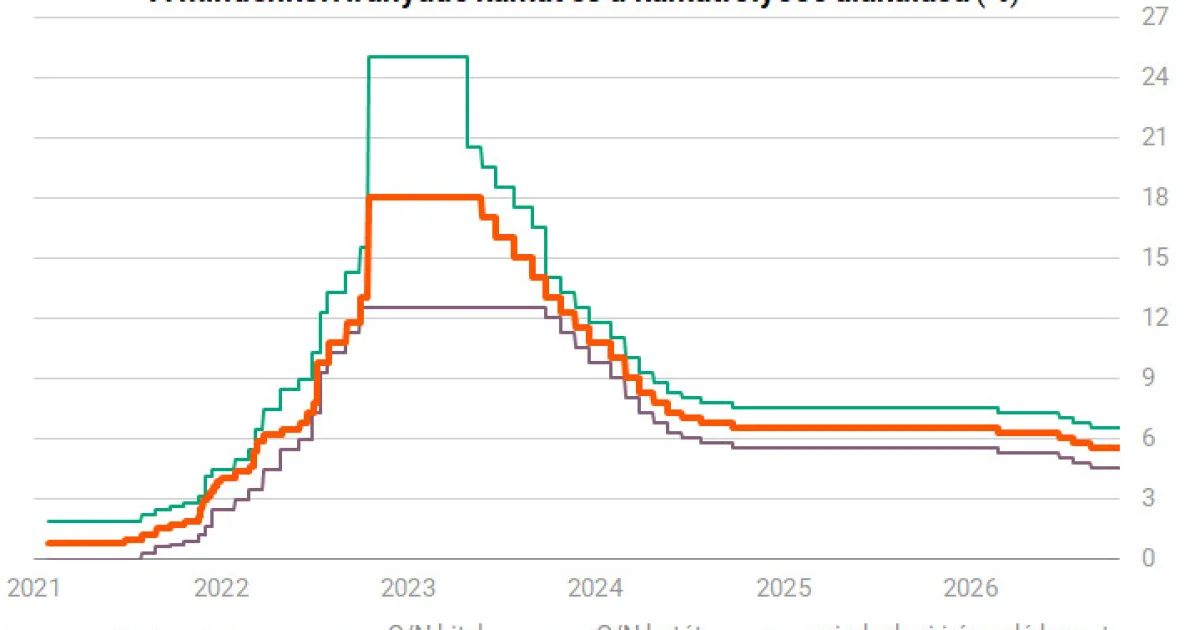
Változatlan alapkamat, várakozás a kormány bejelentéseire
A Magyar Nemzeti Bank Monetáris Tanácsa várhatóan nem módosítja az 5,5 százalékos alapkamatot a keddi ülésén. A jegybank szeptemberben állította meg a kamatcsökkentési sorozatot, amelyet megelőzően három hónapon keresztül egyaránt 25 bázispontos lazításról döntött. A lépést elsősorban a geopolitikai bizonytalansággal és a fejlett jegybankok kamatemelési ciklusával indokolta a testület.
Az infláció nem zárja ki a további lazítást
A szeptemberi inflációs adat nagyjából megfelelt a várakozásoknak: az áremelkedés üteme 1,6 százalékra emelkedett, ami továbbra is elmarad a jegybank célsávjától. Az adat önmagában akár teret nyitna a további kamatcsökkentés előtt, a nemzetközi környezet azonban továbbra sem kedvező. A közel-keleti háború nem zárult le, a Brent olaj világpiaci ára 100 dollár felett ragadt, az orosz-ukrán háború kapcsán pedig az Egyesült Államok és Ukrajna között alakult ki feszültség, amely odáig fajult, hogy Donald Trump amerikai elnök lemondásra szólította fel Volodimir Zelenszkijt. A békés rendezés lehetőségének távolodása piaci szempontból kedvezőtlen hír.
Megtorpant a kockázati felár csökkenése
A szeptemberi döntésben az is közrejátszhatott, hogy a magyar eszközök kockázati felárának csökkenése a nyár végére megtorpant. A magyar piac relatíve továbbra is felülteljesítő volt, a globális kötvénypiaci fejlemények azonban begyűrűztek a hazai hozamokba, a forint pedig érezhetően gyengült. Az elmúlt hetekben a dollár majdnem másfél éves csúcsra erősödött az euróval szemben, ami hagyományosan kedvezőtlen a feltörekvő piaci eszközök számára. A forint magas bétájú devizaként a múltban érzékenyen reagált a befektetők kockázati érzékenységének változásaira és az euró-dollár árfolyam elmozdulására.
A költségvetési tervezet és az euróbevezetés lehet a fordulópont
A hazai állampapírok hozama az elmúlt napokban ismét csökkent, aminek hátterében a kormány közelgő bejelentései állnak. Napokon belül bemutathatják a 2027-es költségvetés tervezetét és a középtávú makrogazdasági és fiskális pályát, amely megalapozhatja a későbbi euróbevezetést. Előfordulhat, hogy a költségvetés számai már ismertek lesznek a Monetáris Tanács üléséig, ez azonban vélhetően még nem lesz elegendő az ismételt kamatcsökkentéshez. Amennyiben a tervek hitelesnek bizonyulnak, és a bemutatást követően rövid időn belül bejelentik az euróbevezetési tárgyalások hivatalos megkezdését, az újabb lökést adhat a magyar kötvényeknek és a forintnak, így novemberben és decemberben ismét napirendre kerülhet a kamatcsökkentés lehetősége.
Az elemzők többsége kivár
A megkérdezett kilenc elemző kivétel nélkül az alapkamat szinten tartására számít a keddi ülésen, közülük négyen az év végéig sem várnak további lazítást. A 2026. decemberi kamatszintre vonatkozó konszenzus 5,25 százalék, a 2027. decemberire pedig 4,75 százalék. A belföldi makrogazdasági helyzet lehetővé tenné a kamatcsökkentést, de a geopolitikai bizonytalanság és az emelkedő energiaárak ellensúlyozzák a lazítás sürgősségét – emelte ki Kiss Péter, az Amundi befektetési igazgatója. Árokszállási Zoltán, az MBH Bank elemzési központjának vezetője szerint jelenleg nem az infláció az elsődleges szempont a jegybank számára, sokkal fontosabb a befektetői hangulat, amelyet a turbulens nemzetközi és európai piacok, valamint a várható kormányzati bejelentések határoznak meg.
Felfokozott piaci várakozások
Virovácz Péter, az ING Bank elemzője szerint a kamatvágás tere megvan, de a körülmények egyelőre a kivárás mellett szólnak. A piac várakozásai magasak a kormányzati bejelentésekkel kapcsolatban, amit a forint elmúlt időszakban mutatott ereje és a magyar állampapírpiac relatív ellenálló képessége is tükröz. Regős Gábor, a Gránit Alapkezelő elemzője szerint a Pénzügyminisztériumnak nem lesz könnyű dolga, mivel a piac erőteljes hiánycsökkentést vár, aminek teljesülése erősítheti a forintot, és ezzel hozzájárulhat egy decemberi lazításhoz. Trippon Mariann, a CIB Bank elemzője hozzátette: a fejlett kötvénypiacokon az eladói nyomás némileg enyhült az utóbbi hetekben, de a hozamok továbbra is magas szinten állnak, miközben a piac a fejlett jegybankoktól további kamatemelésekre számít. Meglátása szerint a szeptemberi tartás nem a ciklus lezárását, csak átmeneti szünetet jelent, és szintén nem zárja ki a decemberi lazítás lehetőségét.
