
Túl jól sikerült az év, újra megemelte várakozásait a Richter
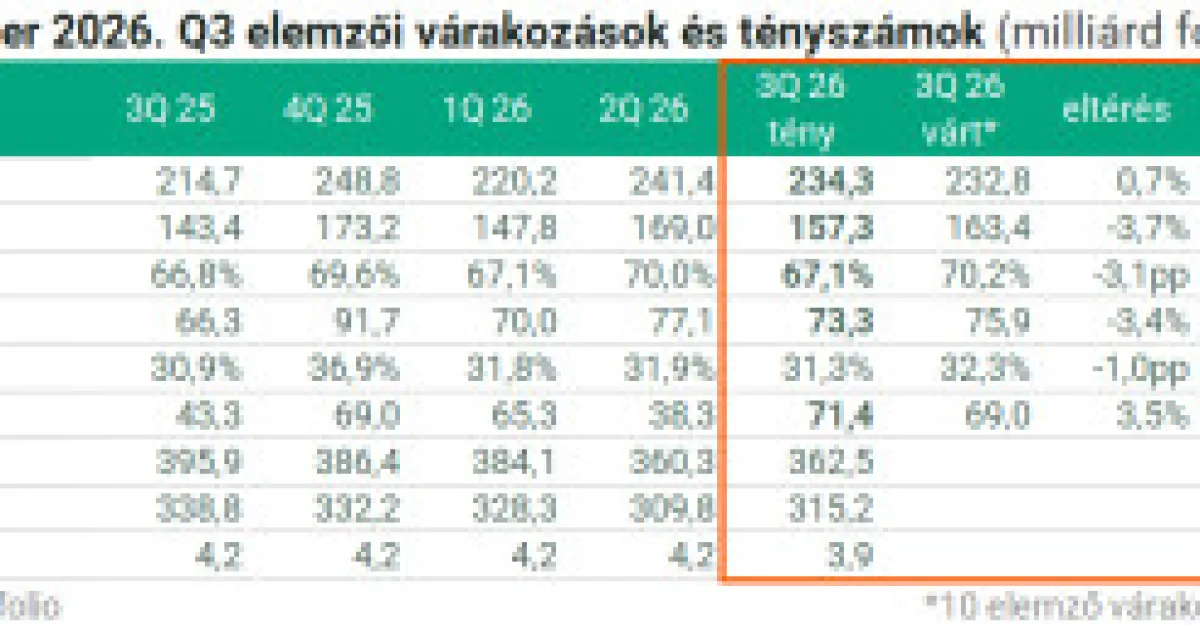
Folytatódik a növekedési sztori a Richternél: a harmadik negyedévben az idei árfolyamellenszél ellenére mind a bevétel, mind a főbb eredménysorok növekedtek az egy évvel korábbihoz képest. A Vraylar továbbra is jól teljesít, de a növekedés fő húzóereje ezúttal a nőgyógyászat és a generikus üzletág volt, miközben a biotechnológia a veszteséges negyedévek után már minimális profitot termel üzemi szinten.
Az év első kilenc hónapja a korábban vártnál erősebben alakult, ennek eredményeként a menedzsment idén már másodszor emelte meg éves várakozásait. Mindeközben a részvény árfolyama történelmi csúcs közelében mozog.
Erős negyedév, vegyes megítélés
A harmadik negyedévben a Richter bevétele kismértékben meghaladta az elemzői konszenzust, a bruttó fedezet és a működési eredmény azonban elmaradt a túlzottan optimistának bizonyult elemzői várakozásoktól. A fedezeti szint így is javult az előző év azonos időszakához képest, az EBIT pedig kétszámjegyű ütemben nőtt.
Kilenc hónapos teljesítmény
Az év első kilenc hónapjában a gyógyszerértékesítés árbevétele 2,6 százalékkal nőtt, a forint erősödése azonban jelentős nyomást gyakorolt az eredményre. A devizaárfolyam-változások hatásaitól tisztított bevételnövekedés 11,7 százalék volt. A tisztított működési eredmény 7,9 százalékkal nőtt, árfolyamhatások nélkül pedig 25 százalékkal.
Ismét emelt előrejelzés
Mindkét növekedési ütem meghaladja a menedzsment korábbi, teljes évre adott várakozásait, így a Richter ismét megemelte előrejelzéseit, miután a második negyedéves gyorsjelentést követően már egyszer felfelé módosította EBIT-várakozását. A friss prognózis szerint a teljes 2026-os pénzügyi évben a bevétel árfolyamszűrten 10 százalék feletti ütemben nőhet, a tisztított EBIT pedig magas kétszámjegyű dinamikát mutathat.
