
Fordulat a magyar boltokban: kilábaltunk a válságból, de elhúzott mellettünk a régió
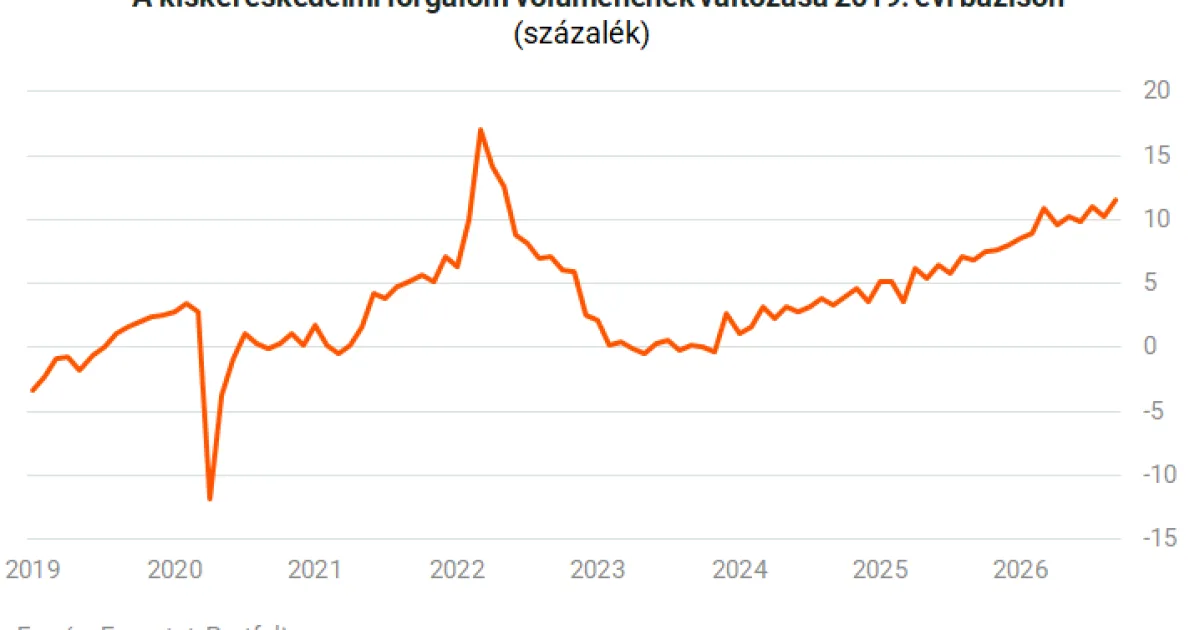
A magyar kiskereskedelem forgalma szeptemberben és az év első kilenc hónapjában is 4,3 százalékkal haladta meg az egy évvel korábbit. Ez gyorsabb növekedés a 2024-ben és 2025-ben mért 2,9 százalékos éves bővülésnél. A tavasz óta némileg lassuló ütemben bővülő forgalomban az elmúlt hónapokban az emelkedés és a visszaesés váltotta egymást, a hosszabb távú trend azonban továbbra is növekvő.
Az elmúlt években a háztartások teljes fogyasztása tartósan gyorsabban nőtt a hagyományos kiskereskedelmi boltok forgalmánál. Ennek fő oka a fogyasztás szerkezetének átalakulása volt: a szolgáltatások aránya a háztartások hazai fogyasztási kiadásain belül a 2019-es 46,4 százalékról 2025-re 48,9 százalékra emelkedett, míg a nem tartós termékek, köztük az élelmiszerek és napi fogyasztási cikkek részaránya 39,6 százalékról 37 százalékra csökkent. A járvány utáni időszakban különösen a vendéglátás, az utazás és a szabadidős szolgáltatások iránti kereslet ugrott meg. Emellett a Temuhoz hasonló platformok jelentős forgalmat vittek el a kiskereskedelmi statisztikákban megjelenő webáruházaktól.
Idén a két mutató növekedési üteme már jóval közelebb került egymáshoz. A második negyedévben a háztartások fogyasztási kiadásainak volumene éves alapon 4,5 százalékkal nőtt, a Magyarország területén megvalósuló fogyasztás 4,8 százalékkal emelkedett, ezen belül a szolgáltatások fogyasztása 4,2 százalékkal bővült. Ehhez képest a kiskereskedelmi forgalom az első kilenc hónapban 4,3 százalékos növekedést mutatott.
A magyar kiskereskedelem a 2019-es szintjéhez mérve mostanra kicsit jobban áll, mint az EU egésze, jelentős különbség azonban nincs. A visegrádi országokban 2019 óta alapvetően hasonló folyamatok játszódtak le, Lengyelország azonban látványosan különutas pályát járt be. Ehhez hozzájárult az erős lengyel munkaerőpiac, a járvány alatt felhalmozott megtakarítások felhasználása, valamint a vásárlóerőt védő állami intézkedések: 2022-ben az alapvető élelmiszerek áfáját nullára csökkentették, az üzemanyagokét 23-ról 8 százalékra mérsékelték. A fogyasztást az ukrán menekültek érkezése is támogatta, 2022 szeptemberében mintegy 1,4 millió ukrán állt ideiglenes védelem alatt Lengyelországban.
Magyarországon a kiskereskedelmi forgalom 2022-es kiugrását jelentős visszaesés követte. Az előbbihez hozzájárultak az országgyűlési választás előtt folyósított állami juttatások, köztük a 13. havi nyugdíj, a családosok szja-visszatérítése és a fegyverpénz, amelyek átmenetileg jelentős többletjövedelmet biztosítottak a háztartásoknak. A fogyasztási lendület azonban nem bizonyult tartósnak: a gyorsuló infláció és a reálkeresetek csökkenése 2023-ban 7,7 százalékos visszaesést okozott a kiskereskedelmi forgalomban.
A román, a bolgár és a horvát piacon sokkal gyorsabban nőtt a kiskereskedelem, mint itthon. Romániában a háztartások jövedelmének jelentős emelkedése támogatta a növekedést, a bérek, a nyugdíjak és a szociális juttatások növelése révén, később azonban a költségvetési hiány miatt bevezetett megszorítások, a közszféra béreinek és a nyugdíjak befagyasztása, valamint adóemelések visszafogták a bővülést. Bulgáriában a lakossági vásárlóerő gyors felzárkózása állt a kiskereskedelem erősödése mögött: az Eurostat tényleges egyéni fogyasztást mérő mutatója alapján az ország az uniós átlag 60 százalékáról 77 százalékára jutott 2019 és 2025 között, miközben Magyarország 66-ról 73 százalékra lépett előre. Horvátországban a bérek és a foglalkoztatás növekedése mellett a turizmus is hozzájárult a bővüléshez, mivel a külföldi látogatók vásárlásai is megjelennek a kiskereskedelmi statisztikában.
Összességében a magyar kiskereskedelem mára ledolgozta a koronavírus-járvány és az inflációs sokk okozta visszaesést, az elmúlt évek azonban jelentős növekedési lehetőségtől fosztották meg az ágazatot. Miközben a hazai boltok forgalma hosszú idő után ismét tartósabban emelkedik, több régiós versenytársunk már jóval magasabb szintre jutott a járvány előtti állapothoz képest. A következő időszak nagy kérdése, hogy a javuló vásárlóerő képes-e tartós növekedést biztosítani, vagy a mostani élénkülés csupán az elvesztett évek utáni helyreállításnak bizonyul.
