
Eltűnt a Waberer’s profitja, jövőre nagy fordulatot vár a menedzsment
A Waberer’s a harmadik negyedévben kétszámjegyű árbevétel-növekedés mellett tovább csökkentette üzemi eredményét, nettó profitja pedig részben a forint árfolyam-ingadozása miatt gyakorlatilag eltűnt. A logisztikai üzletág jövedelmezőségét továbbra is a raktárfejlesztések elmaradása és a nemzetközi fuvarozás átalakításának átmeneti költségei terhelik, miközben a biztosítási szegmens egyre nagyobb részt vállal a csoport eredményéből. A menedzsment az idei évre a tavalyinál alacsonyabb profitot vár, 2027-re azonban jelentős javulással számol.
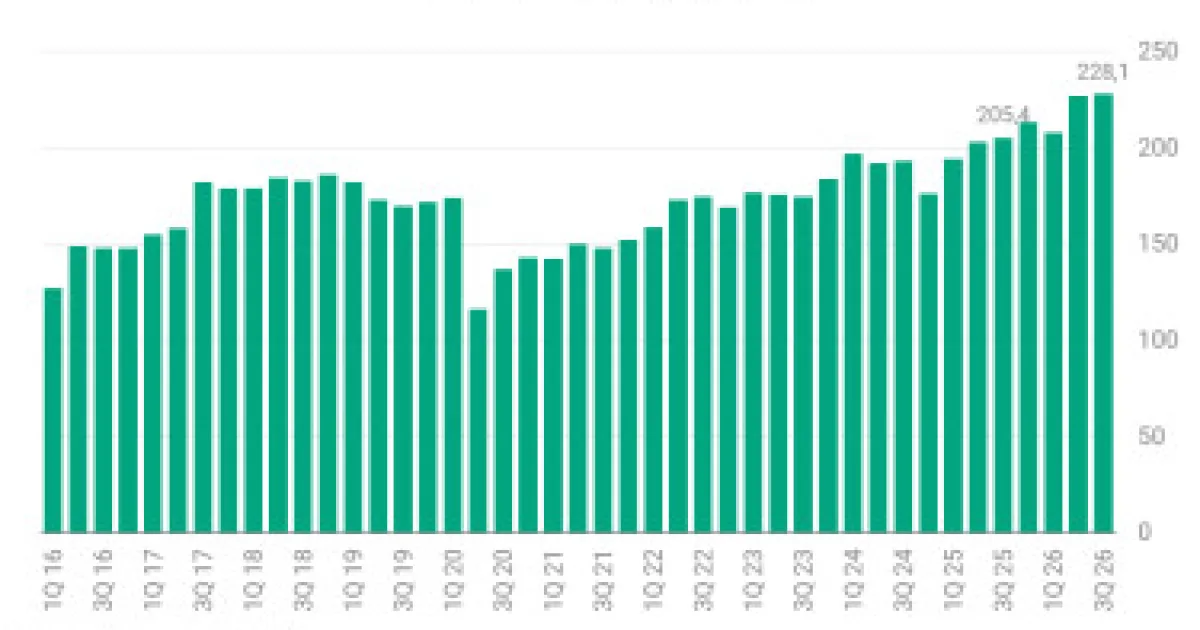
A csoport árbevétele 228,1 millió euró volt a harmadik negyedévben, 11,1 százalékkal több az egy évvel korábbi 205,4 millió eurónál. A bővülést elsősorban a nemzetközi fuvarozásban végrehajtott áremelések és a biztosítási üzletág növekedése támogatta. Az első kilenc hónapban a bevétel 10 százalékkal, 663 millió euróra emelkedett.
A közvetlen költségek 12 százalékkal emelkedtek, főként a magasabb üzemanyag- és sofőrköltségek miatt, az értékcsökkenési leírás pedig közel 15 százalékkal nőtt. Az EBITDA 2,3 százalékkal, 27,9 millió euróra emelkedett, az EBIT azonban 12,9 százalékkal, 10,8 millió euróra csökkent. Az EBITDA-marzs 13,3-ról 12,2 százalékra, az EBIT-marzs 6,1-ről 4,8 százalékra szűkült. A kilenchavi konszolidált EBIT 37,4 millió euró lett, 9,8 százalékkal elmaradva a tavalyitól.
A nettó eredmény 11,2 millió euróról 0,3 millió euróra zuhant a negyedévben, ami 97,6 százalékos visszaesés. A pénzügyi eredmény a tavalyi 0,5 millió eurós nyereség után 7,5 millió eurós veszteséget mutatott, ezen belül a devizaárfolyamokból származó átértékelési eredmény 3,9 millió eurós veszteség volt a tavalyi azonos összegű nyereség helyett. Az árfolyamhatás kiszűrésével a nettó profit 7,3 millió euróról 4,2 millió euróra csökkent. A kilenchavi nettó eredmény 26,2 millió euró volt, 18,4 százalékkal elmaradva a tavalyitól.
A logisztikai szegmens árbevétele 8,6 százalékkal, 179,6 millió euróra nőtt. A szerződéses logisztika bevétele 6,1 százalékkal, 73,7 millió euróra, a nemzetközi fuvarozás és a multimodális szolgáltatások együttes árbevétele 11,5 százalékkal, 113,9 millió euróra emelkedett. A szegmens EBITDA-ja 7,2 százalékkal, 18,3 millió euróra csökkent, az EBIT 5,5 millió euróról 2 millió euróra esett, az EBIT-marzs 3,3-ról 1,1 százalékra szűkült. A gyengébb eredmény mögött a külső ügyfeleknek végzett raktárfejlesztések elmaradása és a lengyel LINK leányvállalat átalakításának egyszeri költségei állnak. A nemzetközi fuvarozási üzletág a kilenc hónapban 2,5 millió eurós EBIT-veszteséget termelt.
A biztosítási üzletág árbevétele euróban 21,1 százalékkal, 48,4 millió euróra emelkedett, forintban 11 százalékos volt a bővülés. A szolgáltatási eredmény 16,2 százalékkal, 6,2 millió euróra, a befektetési és pénzügyi eredmény 3,4 millió euróról 4,6 millió euróra nőtt. A szegmens EBIT-je 28,6 százalékkal, 8,9 millió euróra emelkedett, ami a csoport negyedéves üzemi eredményének mintegy 82 százaléka. A biztosítási EBIT-marzs 17,3-ról 18,4 százalékra javult. A szerződések száma 2,3 százalékkal, 964 ezerre csökkent. A nettó kombinált hányad 86,2-ről 85,6 százalékra mérséklődött.
A nettó pénzügyi adósság szeptember végén 115 millió euró volt a június végi 182,9 és a tavaly év végi 157,6 millió euró után, a nettó tőkeáttétel 1,3-szorosról 1-szeresre csökkent. A társaság 304,5 millió euró pénzeszközzel rendelkezett a tavaly év végi 180,2 millió euróval szemben.
A menedzsment 2026-ra 50–55 millió euró közötti konszolidált EBIT-et vár a tavalyi 58 millió euró után, amit a raktárfejlesztések elmaradása és a LINK-átalakítás egyszeri költségei magyaráznak, együttes éves hatásuk megközelítheti a 10 millió eurót. 2027-re jelentős eredménynövekedéssel számol a fuvarozás átszervezése, a javuló fuvardíjak és az új logisztikai megbízások alapján. Barna Zsolt elnök-vezérigazgató szerint a fuvarozás átalakítása és az áremelések 2027-ben 10 millió eurót meghaladó eredményjavulást hozhatnak. A konkrét 2027-es várakozást a jövő év első negyedévében tervezi közzétenni a társaság.
A cég októberben 3+2 éves szerződéses logisztikai tendert nyert az egyik legnagyobb magyarországi autógyárban, ennek eredményhatása 2027 második negyedévétől jelenhet meg. Egy elektronikai ipari ügyfelénél 2028 közepétől átveszi az ausztriai raktárlogisztikai tevékenységet is, ehhez Sopron térségében vásárolt fejlesztési területet, ahol új logisztikai központot épít, a beruházás 2026 végén indulhat.
A Waberer’s részvényei a 2026-os eredményvárakozások alapján 5,4-es P/E-rátán forognak, míg a nagy európai logisztikai vállalatoknál 15–30 közötti szorzók láthatók. A 2026-os EV/EBITDA mutató 2,3-as a logisztikai szektortársak 8,4-es átlagával szemben. A vállalatot követő három hazai elemzőház célárainak átlaga 6987 forint, ami 71,7 százalékkal haladja meg a jelenlegi árfolyamszintet, mindhárom vételre ajánlja a részvényt, amely idén összesen 22 százalékot esett.
